

 14.10.2026
 10 минут
 1

Открыть бизнес в России можно быстро. Гораздо сложнее разобраться с государственными требованиями и не пропустить важные даты. Давайте рассмотрим, сколько и когда нужно переводить в бюджет.
Из чего складываются платежи
Ваш режим налогообложения диктует правила. На упрощеннной системе вы отдаете 6 процентов со всей выручки или 15 процентов от чистой прибыли. Патент можно сравнить с абонементом, поэтому вы заранее знаете точную сумму. Общая система требует платить НДФЛ, НДС и налог на имущество.
Взносы на пенсию и медицину требуют отдельного внимания. Их платят почти все, кроме тех, кто выбрал налог на профессиональный доход или автоматизированную упрощенку. Даже при нулевых доходах этот платеж обязателен.
Для тех, кто работает по схеме «доходы минус расходы», правило простое: налог считают с разницы, но он не может быть меньше 1 процента от общей выручки.
Фиксированные взносы ИП в 2026 году
Базовая сумма взносов за себя в этом году равна 57 390 рублей. Из этой суммы 45 974 рубля идет на пенсию, а 11 416 рублей на медицину. Крайний срок перевода денег наступает 28 декабря.
Когда годовая выручка превышает 300 000 рублей, добавляется еще 1 процент с суммы превышения. Здесь есть важный потолок. Максимальный дополнительный взнос не может быть больше 321 818 рублей. Перевести эти деньги нужно до 1 июля следующего года. Если сложить все максимумы, верхняя планка взносов за год составит 379 208 рублей.
Календарь важных дат
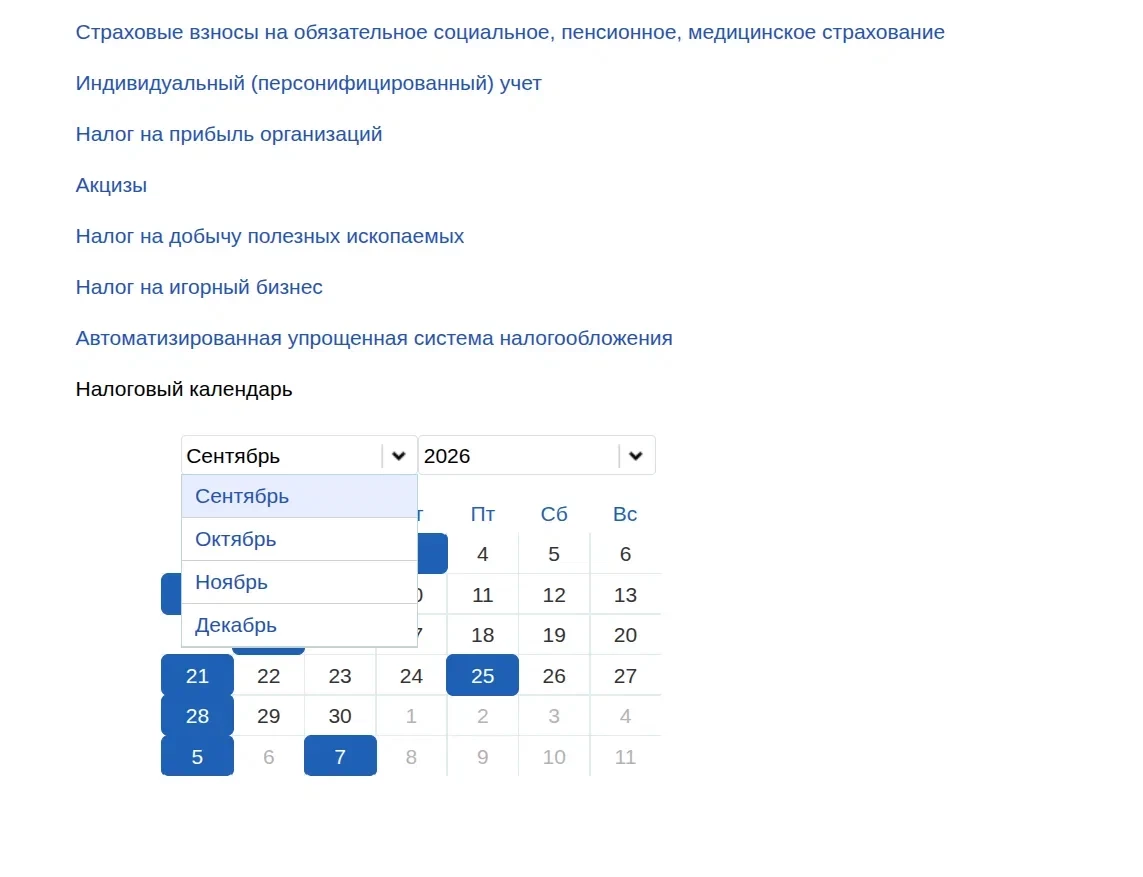
Держать все сроки в голове сложно. Лучше занести их в планировщик. Основное правило звучит так: большинство платежей нужно совершить до 28 числа месяца, следующего за отчетным периодом. Если дата выпадает на выходной, крайний срок сдвигается на ближайший будний день.
Вот основные ориентиры для упрощенной системы. Авансы за ОСНО платят 28 апреля, 28 июля и 28 октября. Итоговый расчет за год делают 15 июля следующего года.
Патентные платежи зависят от срока действия документа. Для патентов до полугода сумму вносят полностью до конца срока. Для длительных патентов платят треть суммы в первые 90 дней, а остаток до окончания действия. Продление не происходит автоматически.
НДС дробят на три части. Платежи нужно совершать до 28 числа каждого месяца квартала. То есть за первый квартал оплата проходит двадцать восьмого числа в апреле, мае и июне. За второй квартал оплата происходит уже в июле, в августе и сентябре.
Фиксированные взносы за себя закрывают 28 декабря. Дополнительный процент с больших доходов платят до 1 июля следующего года. Актуальный календарь всегда доступен на сайте ФНС.
Подробно выбор налогового режима мы рассмотрели в отдельной статье.
Последствия просрочки
Игнорирование сроков ведет к негативному сценарию. С первого дня просрочки пени начинают увеличиваться. Они равны одной трехсотой ключевой ставки Центробанка за каждый день.
Через 10 дней вы получите электронное требование. Если проигнорировать его и не погасить долг за 8 рабочих дней, банк заблокирует все ваши счета. Вы не сможете принимать оплату от клиентов через платежные шлюзы. При пустом счете налоговая заблокирует операции, а после обратится в суд для взыскания имущества.
Как платить и законно снижать нагрузку
Все платежи проходят через единый налоговый счет. В приложении банка выбираете соответствующий раздел, вводите ИНН и сумму. Для взносов за себя используйте верные коды бюджетной классификации. Отдельно уведомлять налоговую о фиксированных платежах не требуется. Платить можно одной крупной суммой или разбивать на части.
Законно снизить налог могут предприниматели на упрощенке «доходы» и на патенте. Можно вычесть сумму уплаченных взносов из налога. Если работаете в одиночку, можно уменьшить налог вплоть до нуля. При наличии штата вычет ограничен половиной суммы налога. Тот самый дополнительный 1 процент учитывают в том году, за который его посчитали, либо в следующем. Повторно одну и ту же сумму вычитать нельзя.
На патенте схема аналогичная. Нужно только заранее отправить уведомление в налоговую о желании уменьшить стоимость патента.
На системе «доходы минус расходы», а также на общей системе и ЕСХН, взносы включают в графу расходов. Прямого вычета из самого налога в них не предусмотрено.
Заключение
Чтобы избежать штрафов, используйте этот короткий план действий:
- Проверьте актуальный налоговый режим вашего бизнеса.
- Внесите в календарь ключевые даты 28 апреля, 28 июля, 28 октября и 28 декабря.
- Сверяйте остаток средств на едином налоговом счете перед каждым переводом.
- Учитывайте базовые взносы и дополнительный процент с выручки свыше 300 тысяч рублей.
- При наличии сотрудников добавьте в график ежемесячные платежи по их доходам.
- Настройте автоматические напоминания в банковском приложении или личном кабинете ФНС.
- Обсудите финальный график платежей с вашим бухгалтером.