

 27.10.2026
 10 минут
 1

Слип-чек, или терминальный чек, — документ, который появляется после проведения платежа банковской картой через POS-терминал. В нем отражаются сумма, время и результат операции. Подтверждение может быть бумажным или электронным. В отличие от кассового чека, слип не относится к фискальным документам: сведения из него не отправляются в ФНС.
При подключении эквайринга предприниматель сталкивается сразу с двумя видами чеков. Один формирует онлайн-касса, другой — банковское оборудование. Отсюда возникают вопросы: для чего нужен слип-чек, обязательно ли его выдавать покупателю и можно ли отказаться от бумажных экземпляров? Разберем, какую роль этот документ играет в работе магазина и как долго его следует хранить.
Слип-чек: подтверждение операции по банковской карте
Название произошло от английского slip — «квиток», «бланк». До появления POS-терминалов продавцы использовали импринтеры. Такие устройства позволяли перенести рельефные данные пластиковой карты на специальную бумагу. Получившийся оттиск служил подтверждением платежа. Оборудование давно изменилось, однако привычное название документа сохранилось.
Теперь информация об операции фиксируется электронным терминалом. Он может распечатать слип на термоленте, сохранить его в цифровом формате или сформировать бумажный экземпляр по запросу. Возможности зависят от банка, модели устройства и выбранных настроек.
Как выглядит слип-чек? Внешне бумажный вариант напоминает магазинный чек: небольшая полоска с текстом, цифрами и обозначениями. Но вместо списка покупок на ней размещена информация о платеже. В некоторых случаях устройство выдает две копии — покупателю и торговой точке. На других терминалах количество экземпляров можно настроить.
Что указывается в слип-чеке? Прежде всего данные, по которым можно определить, где и когда совершили операцию. Обычно это сведения о торговой точке, дата, время и сумма платежа. Также документ содержит идентификаторы терминала и продавца, последние цифры номера карты и информацию о платежной системе.
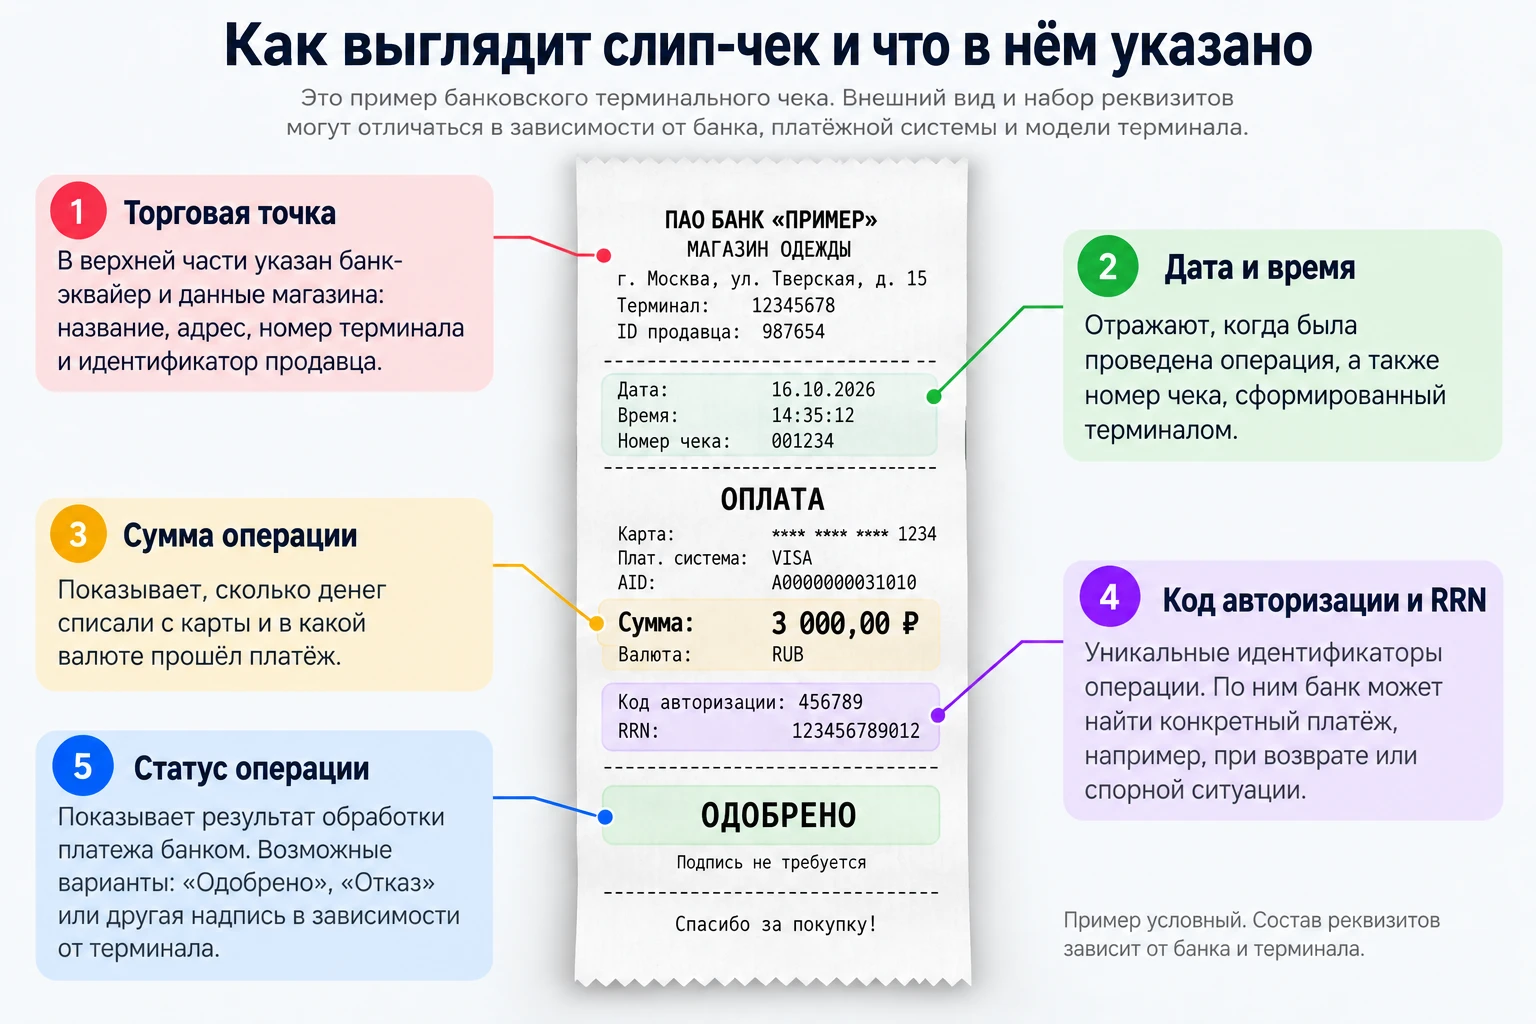
Отдельную роль играют код авторизации и RRN — уникальный ссылочный номер операции. По этим данным банк может найти конкретный платеж. Они пригодятся, например, если покупатель сообщил о двойном списании или продавцу понадобилось проверить возврат. На документе также отражается результат операции: успешное проведение или отказ.
Точный набор реквизитов зависит от правил банка и платежной системы. Если операция подтверждалась подписью, слип может содержать предназначенное для нее поле. При подтверждении ПИН-кодом подпись обычно не требуется.
Слип-чек при возврате отличается от документа, сформированного во время покупки. Допустим, клиент оплатил куртку картой, а через несколько дней решил вернуть ее в магазин. Продавец оформляет возврат через эквайринг по правилам своего банка. Если терминал формирует подтверждение, в нем указывается соответствующий тип операции.
При этом банковского документа недостаточно. Если продавец применяет онлайн-кассу, он также должен оформить кассовый чек с признаком расчета «возврат прихода». В отдельных случаях, пока первоначальная банковская операция не завершена, вместо возврата доступна ее отмена.
Чем слип отличается от кассового чека
Представим обычную покупку. Клиент выбрал товар стоимостью 3 000 рублей и приложил карту к терминалу. Банк обработал платеж, а продавец провел продажу через онлайн-кассу. В результате могут появиться два документа, хотя покупка была всего одна.
Кассовый чек отражает расчет между магазином и покупателем. Из него можно узнать, какой товар продали, сколько он стоил, какой НДС применялся и кто выступал продавцом. Кроме того, документ содержит фискальные реквизиты и QR-код. В общем случае сведения о расчете поступают в налоговую службу через оператора фискальных данных.
Задача слипа другая. Он фиксирует банковскую операцию: сколько денег покупатель попытался перечислить, каким способом подтверждался платеж и какой результат вернул терминал. Состав корзины покупателя в таком документе не раскрывается.
Именно поэтому слип-чек и кассовый чек не взаимозаменяемы. Первый относится к работе эквайринга, второй — к оформлению расчетов по закону № 54-ФЗ.
Когда организация или ИП обязаны использовать контрольно-кассовую технику, одного подтверждения от банка недостаточно. Продавец должен сформировать фискальный чек и предоставить его покупателю предусмотренным законом способом. Несоблюдение требований к применению ККТ может повлечь ответственность по статье 14.5 КоАП РФ.
На практике разницу бывает непросто заметить. Например, в смарт-терминале кассовое программное обеспечение и эквайринг объединены в одном корпусе. Устройство способно последовательно распечатать два похожих документа. Однако каждый из них выполняет собственную функцию.
Когда слип-чек еще актуален в 2026 году
Нужно ли печатать слип-чек при оплате картой? Универсальной обязанности делать именно бумажную копию закон № 54-ФЗ не устанавливает. Он регулирует применение онлайн-касс, а не порядок работы банковских терминалов. Поэтому возможность отказаться от печати следует проверять по условиям эквайринга.
Но отсутствие общего законодательного требования не означает, что слипы бесполезны. Для предпринимателя они остаются одним из способов разобраться с платежами, особенно когда возникают нестандартные ситуации.
Спор с покупателем. Предположим, клиент заметил в банковском приложении незнакомую операцию и решил оспорить ее. После обращения держателя карты может начаться процедура проверки или чарджбэка. Банк-эквайер вправе запросить у торговой точки документы, связанные с платежом. В зависимости от обстоятельств продавцу могут понадобиться банковский слип, кассовый чек, накладная или подтверждение оказанной услуги. Слип помогает установить факт и параметры карточной операции, но не всегда доказывает передачу товара.
Возврат денег. Иногда покупатель сообщает, что магазин оформил возврат, но поступления на карте пока нет. Продавец может найти нужную операцию по дате, сумме или RRN и проверить ее статус в системе эквайринга. Само подтверждение возврата не означает, что деньги мгновенно появятся на счете покупателя: сроки зачисления зависят от участвующих банков.
Контроль платежей. В конце рабочего дня магазин сверяет данные кассы с операциями по терминалу. Это позволяет обнаружить расхождения: например, продажа проведена через ККТ, но банковская оплата не состоялась. Слипы и отчеты эквайринга помогают установить, на каком этапе возникла ошибка.
Отдельный случай — расчеты через Систему быстрых платежей. Когда клиент сканирует QR-код и подтверждает перевод в банковском приложении, карточная операция не проводится. Поэтому такое подтверждение не считается слипом карточного платежа. При этом оборудование может сформировать отдельную квитанцию об оплате через СБП.
Таким образом, предпринимателю не всегда нужна стопка бумажных слипов. Гораздо важнее иметь возможность быстро получить сведения о проведенной операции и предоставить банку необходимые доказательства при возникновении спора.
Нужно ли хранить слип-чек и сколько времени
Начать следует с договора эквайринга. Именно в документах банка могут содержаться требования к сохранению подтверждений карточных операций. Там же стоит искать информацию о том, как быстро продавец обязан ответить на запрос эквайера и какие материалы можно предоставить вместо бумажного слипа.
Единого установленного законом срока хранения для всех слип-чеков нет. Поэтому нельзя назвать одну цифру, которая автоматически подойдет каждому предпринимателю.
Дополнительные требования возникают, когда документы используются для бухгалтерского или налогового учета. Например, подпункт 8 пункта 1 статьи 23 НК РФ предусматривает пятилетний срок хранения документов, необходимых для исчисления и уплаты налогов. Согласно статье 29 закона № 402-ФЗ, первичные бухгалтерские документы необходимо сохранять не менее пяти лет после отчетного года.
При этом не каждый слип автоматически становится первичным бухгалтерским документом. Его статус и применимые сроки хранения нужно определять с учетом назначения документа и требований законодательства.
Для внутреннего порядка компания может выбрать пятилетний период хранения банковских подтверждений, если договор эквайринга не требует большего. При установлении такого срока стоит также учитывать возможные споры по операциям.
Бумажные слипы имеют еще одну особенность: их печатают на термоленте, которая постепенно теряет контрастность. Если оставить документы возле батареи или под солнечными лучами, информация может исчезнуть задолго до окончания срока хранения.
Чтобы этого избежать, удобно раскладывать чеки по датам и сменам, а рядом размещать отчеты сверки терминала. Документы с подписью клиента полезно дополнительно переводить в электронный формат. При этом возможность использования скана вместо оригинала следует уточнять у банка.
Если подтверждения доступны в личном кабинете эквайринга, проверьте, насколько долго банк предоставляет доступ к истории операций и можно ли выгрузить архив. Это поможет организовать хранение без лишней бумаги.
После окончания обязательного срока документы можно уничтожить в соответствии с принятым в организации порядком, предварительно убедившись, что они больше не нужны для споров или проверок.
Коротко о главном
Слип-чек нужен прежде всего для работы с карточными операциями: поиска платежей, оформления возвратов, сверки поступлений и рассмотрения претензий. Он не выполняет функции кассового чека, поэтому при обязательном применении ККТ продавец должен отдельно оформлять фискальный документ. Печатать каждое банковское подтверждение необязательно во всех случаях, но перед отключением печати следует изучить требования эквайера.